

Встроенные финансы (Embedded Finance) — это интеграция финансовых услуг, таких как платежи, кредитование или страхование, напрямую в нефинансовые продукты. Эта модель позволяет вашему бизнесу предлагать клиентам финансовые инструменты именно в тот момент, когда они нужны, без перехода на сторонние сайты. Это улучшает клиентский опыт, повышает лояльность и открывает новые источники дохода, всё это работает на удержание клиентов.
Что такое встроенные финансы и почему они важны
Встроенные финансы меняют то, как потребители и компании взаимодействуют с деньгами. Раньше, чтобы получить кредит или оформить страховку, нужно было идти в банк или страховую компанию. Сегодня финансовая услуга сама находит клиента внутри привычного ему сервиса.
Эволюция финансовых услуг
Десятилетиями финансовый сектор был закрытой системой. Банки контролировали всё: инфраструктуру, данные и отношения с клиентами. Появление финтех-стартапов начало менять этот порядок, предлагая более удобные и узкоспециализированные решения. Встроенные финансы. Следующий шаг, когда финансовая функция становится почти невидимой частью другого продукта.
Для клиента это означает максимальное удобство. Для бизнеса; инструмент повышения лояльности и среднего чека.
Отдельные сервисы уходят в прошлое
Представьте: покупатель выбирает дорогостоящее оборудование на вашем B2B-портале. Раньше ему пришлось бы остановить процесс, обратиться в банк за кредитом, ждать одобрения и только потом вернуться к покупке. Велик шанс, что на этом пути он отвлечется или найдет другое предложение.
Со встроенными финансами он получает опцию «купить в рассрочку» или «оформить лизинг» прямо на странице товара. Пара кликов: и сделка совершена. Банк или финансовый партнер работают «под капотом», а для клиента все происходит в рамках вашей экосистемы.
На современном рынке главное — удобство клиентского пути.
Мировой рынок и прогнозы роста
Рынок встроенных финансов быстро растет. McKinsey оценивает его объем в Европе в 2023 году в €20–30 млрд, а к 2030 году он может превысить €100 млрд. Juniper Research прогнозирует, что объем мирового рынка превысит $138 млрд уже в 2026 году. По данным Boston Consulting Group, реальный объем рынка в США и Европе на 2025 год составляет около $32 млрд при общем потенциале в $185 млрд.
В России тренд также набирает обороты: по итогам 2025 года объем рынка BNPL-сервисов достиг 940 млрд рублей, увеличившись в 2,5 раза за год. По данным конференции Fintech&Banking 2026, более 60% российских компаний планируют внедрить элементы встроенного финансирования в ближайшие два года. Компании, которые сегодня игнорируют эту тенденцию, рискуют завтра отстать от конкурентов. Нас ждет массовое проникновение таких решений даже в самые консервативные ниши.

Встроенные финансы, BaaS и OaaS: в чем разница?
Важно различать эти тесно связанные концепции
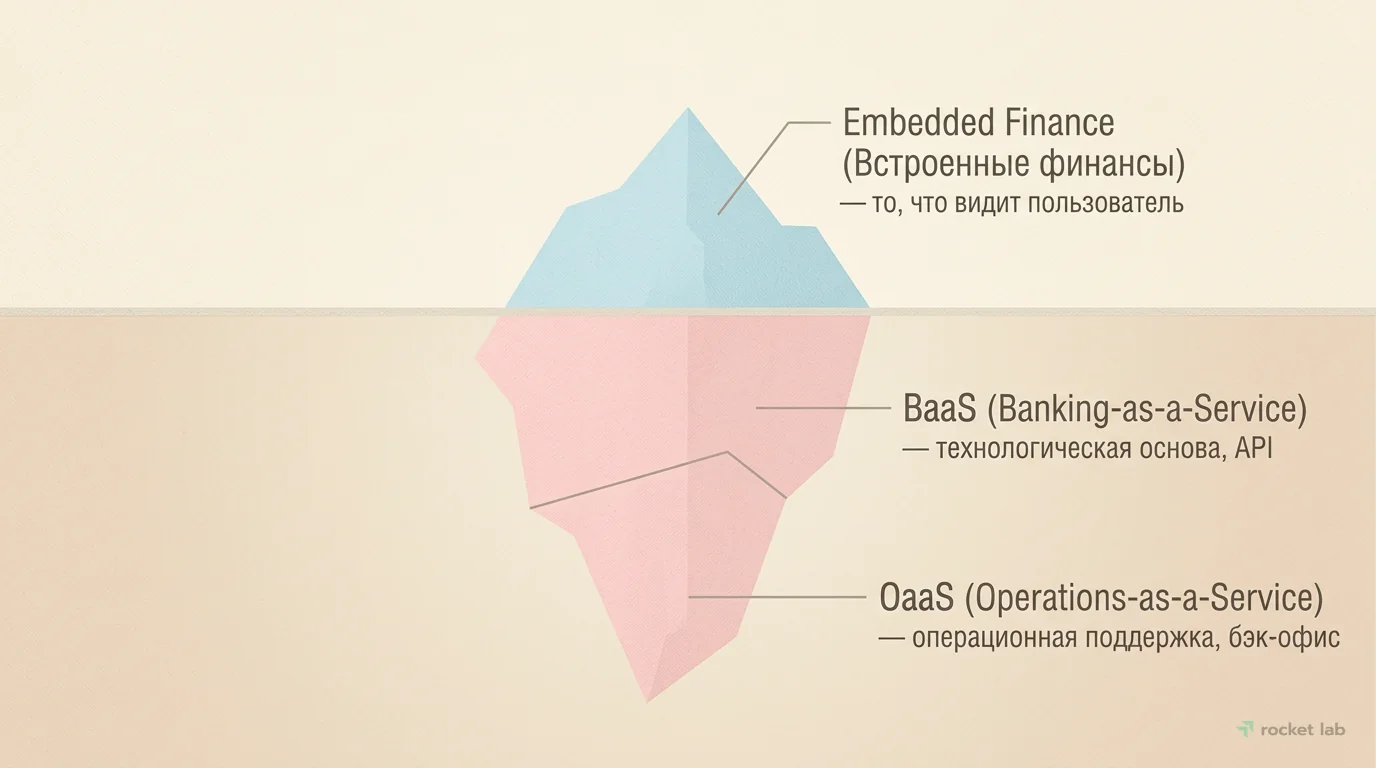
- Встроенные финансы (Embedded Finance) — это то, что видит и с чем взаимодействует пользователь. Например, кнопка «Купить в рассрочку» на маркетплейсе. Это ориентированная на клиента интеграция финансовых услуг в нефинансовый продукт.
- Банкинг как услуга (Banking-as-a-Service, BaaS) — это технологическая основа, «двигатель», который обеспечивает работу встроенных финансов. Лицензированные банки предоставляют свои технологии и регуляторное покрытие нефинансовым компаниям через API.
- Операции как услуга (Operations-as-a-Service, OaaS) — это модель, при которой компания передает непрофильные операционные функции (серверную инфраструктуру, бэк-офис, клиентскую поддержку) внешнему провайдеру, чтобы сконцентрироваться на основном продукте.
Почему встроенные финансы так эффективны для удержания
Внедрение финансовых инструментов влияет на важные бизнес-метрики, в первую очередь на удержание и пожизненную ценность клиента (LTV).
Встроенные финансы: видимая часть айсберга
Удобный пользовательский опыт
Главное преимущество в том, что вы устраняете барьеры для клиента. Каждое дополнительное действие, которое он должен совершить (перейти на другой сайт, заполнить длинную анкету, позвонить менеджеру), снижает конверсию. Встроенные финансы делают путь клиента гладким и непрерывным.
По данным исследований, в том числе от Всемирного банка, внедрение BNPL-сервисов может увеличить конверсию в оформление заказа (checkout conversion) на 20–30%.
Когда покупка или получение услуги проходят легко и быстро, у клиента формируется позитивная эмоциональная связь с вашим брендом. В отчете компании Bond отмечается, что 32% потребителей тратят больше там, где есть встроенные финансы, а 30% предпочтут бренд, который предлагает такие услуги. Клиент с большей вероятностью вернется снова и порекомендует вас другим, что снижает стоимость привлечения нового клиента (CAC) и повышает LTV. Согласно анализу более 100 российских компаний, внедрение автоплатежей увеличивает пожизненную ценность клиента (LTV) на 30% и снижает отток на 42%.
Новые интерфейсы: голос, биометрия и AR
Эффективность встроенных финансов усиливается за счет новых платежных интерфейсов, которые делают транзакции еще более незаметными:
- Биометрические платежи. Оплата по лицу или отпечатку пальца уже становится обыденностью в ритейле и транспорте.
- Голосовые команды. Голосовые ассистенты в умных колонках и смартфонах позволяют оплачивать подписки, товары и услуги прямо во время диалога.
- Дополненная реальность (AR). В будущем пользователь сможет «примерить» товар в AR и оплатить его одним жестом, не выходя из приложения.
Персонализация на основе данных
Ваш бизнес знает о своих клиентах гораздо больше, чем любой банк: историю покупок, частоту заказов, средний чек. Эта аналитика позволяет делать точные и персонализированные финансовые предложения. Согласно исследованиям, 63% потребителей готовы чаще пользоваться финансовыми продуктами от небанковских сервисов, если они удобно интегрированы в привычную им цифровую среду.
Например, один из наших клиентов, B2B-платформа для строительных подрядчиков. Видит, что компания регулярно закупает материалы на крупные суммы и всегда платит вовремя. На основе этих данных система может автоматически предложить ей кредитную линию с выгодными условиями для следующего крупного заказа. Это стимулирует продажу и укрепляет лояльность.
Внутренние кошельки: снижение издержек и стимул к повторным покупкам
Встроенные электронные кошельки — это внутренние счета пользователей, которые позволяют проводить мгновенные расчеты без повторного ввода данных.
Для бизнеса это возможность построить собственную финансовую экосистему с двумя преимуществами
- Снижение транзакционных издержек. Комиссия за операции внутри кошелька значительно ниже, чем при классическом эквайринге (например, 0,2% вместо 2–3% за карточную операцию). Для сервисов с большим объемом платежей это выливается в существенную экономию.
- Психологический триггер для удержания. Деньги, уже находящиеся на балансе внутри сервиса, клиент с большей вероятностью потратит на повторную покупку, чем будет выводить. Это упрощает внедрение программ лояльности с кешбэком на внутренний счет и повышает LTV.
Внедрение такого решения требует инвестиций, но для проектов с высоким оборотом и частыми транзакциями оно быстро окупается.
При этом важно понимать, что уровень идентификации пользователя напрямую влияет на лимиты операций по закону
- Анонимный (неперсонифицированный) кошелек открывается по номеру телефона или email. Лимит остатка; до 15 000 ₽, месячный оборот: до 40 000 ₽. Подходит для микротранзакций.
- Именной (упрощенная идентификация) требует указания паспортных данных. Лимиты возрастают: остаток до 60 000 ₽, месячный оборот, до 200 000 ₽. Оптимален для большинства e-commerce проектов.
- Полностью идентифицированный требует полной верификации личности, как в банке. Лимит остатка. До 600 000 ₽, что позволяет совершать крупные покупки.
Выбор правильного уровня идентификации для ваших клиентов; ключ к высокой конверсии и отсутствию барьеров при оплате.
Подписки через СБП: снижение издержек и 100% токенизация
Рекуррентные платежи через Систему быстрых платежей (СБП): инструмент для подписных моделей, позволяющий снизить комиссию за эквайринг до 1% вместо 2,5–3% за карточные операции. Однако у СБП есть особенность: чтобы получить токен для будущих списаний, требуется отдельное согласие пользователя. По статистике, при стандартном сценарии (оплата, затем предложение привязать счет) согласие дают не более 5% клиентов.
Чтобы решить эту проблему и добиться 100% токенизации, используется обратный сценарий
- Сначала привязка счета. Клиент на странице оформления подписки подтверждает номер телефона и дает согласие на автосписания.
- Затем первая оплата. После этого он перенаправляется в банковское приложение, где одновременно подтверждает и привязку счета, и первый платеж.
Такой процесс позволяет автоматически переводить всех новых подписчиков на автоплатежи, обеспечивая стабильный денежный поток и повышая маржинальность бизнеса.
Новые механики лояльности
Встроенные финансы открывают новые возможности для программ лояльности, которые работают автоматически и не требуют участия менеджеров:
- Бесплатный период за регулярность. Например, можно настроить систему так, чтобы каждый третий, пятый или десятый месяц подписки клиент получал бесплатно. Оплатил три месяца фитнеса: четвертый в подарок.
- Материальный бонус с каждой оплаты. Вместо скидки можно дарить небольшой, но ценный бонус при каждом автосписании: чашку кофе в коворкинге, дополнительную услугу в салоне красоты или полезный аксессуар.
Такие механики создают дополнительную ценность для клиента и мотивируют его не отменять подписку.
Новые источники дохода
Встроенные финансовые услуги также открывают прямой путь к дополнительной монетизации. Выступая посредником между клиентом и финансовым партнером (банком, страховой компанией), вы получаете комиссию с каждой операции. При этом можно получать долю от комиссии партнера и устанавливать собственную комиссию за информационно-технологическое взаимодействие, зарабатывая на каждом платеже.
Таким образом, вы начинаете зарабатывать на том, на чем раньше зарабатывали только банки, и получаете контроль над каналом дистрибуции финансовых продуктов.
Условия для успеха: когда встроенные финансы действительно работают?
Рынок встроенных финансов становится более зрелым и избирательным. Эпоха «просто добавь платежи» закончилась. Чтобы интеграция была успешной, а не провальной, необходимо соблюдение пяти ключевых условий. Это решение, которое зависит от особенностей вашего бизнеса.
- Контроль над рабочим процессом (Workflow Ownership). Недостаточно просто иметь доступ к аудитории. Ваша платформа должна контролировать момент транзакции, где возникает финансовое намерение. Например, ПО для бухгалтерии знает, когда нужно выставить счет; платформа для управления недвижимостью, когда наступает срок арендной платы. Именно в этих точках финансовая услуга нужна больше всего.
- Плотность данных (Data Density). Для эффективного скоринга, ценообразования и принятия решений (особенно с помощью ИИ) необходимы богатые операционные данные в реальном времени. SaaS-платформы, которые видят всю историю операций клиента, могут предложить ему гораздо более выгодные и точные финансовые продукты, чем банк, который видит только выписку со счета.
- Реальная экономическая выгода (Economic Upside). Цель. Не просто нарастить объем транзакций. Успешная программа встроенных финансов должна улучшать ключевые метрики основного бизнеса: повышать удержание (LTV), увеличивать конверсию, средний чек и общую ценность для клиента.
- Соблюдение регуляторных требований (Regulatory Design). Соответствие законодательству, распределение ответственности и управление рисками; не второстепенные задачи, а основа всей модели. Вопросы KYC/AML («Знай своего клиента»/Противодействие отмыванию денег) и защита данных должны быть встроены в архитектуру решения с самого начала.
- Интенсивность проблемы пользователя (User Pain Intensity). Встроенные финансы лучше всего работают там, где они решают острую, частую и важную проблему пользователя. Рассрочка на дорогой товар, который нужен здесь и сейчас,: яркий пример. Если финансовая услуга решает незначительную проблему, ее внедрение не принесет ожидаемого эффекта.
Обзор BaaS-платформ для внедрения встроенных финансов
Чтобы внедрить встроенные финансы, не нужно становиться банком. Достаточно выбрать подходящего технологического партнера, BaaS-провайдера, который предоставит готовую инфраструктуру через API. Ниже представлена сравнительная таблица популярных на российском рынке решений.
| Название | Тип бизнеса | Цена от | Ключевая особенность |
|---|---|---|---|
| Tinkoff API | Любой | По запросу | Мощная экосистема и бренд |
| APIBank | Финтех, e-commerce | По запросу | Фокус на открытых API |
| Точка | Малый и средний бизнес | от 0 ₽/мес | Комплексные решения для предпринимателей |
| QIWI | E-commerce, онлайн-сервисы | % от оборота | Широкий набор платежных инструментов |
| Solar Staff | Платформы для фрилансеров | % от выплат | Автоматизация расчетов с самозанятыми |
| Best2Pay | E-commerce, SaaS | % от оборота | Гибкие платежные решения |
| Robokassa | Малый бизнес, стартапы | от 2,9% (Тарифы) | Простота интеграции |
| ЮKassa | Любой | от 2,8% | Инструменты от Яндекса, включая Сплит |
| Mandarin | E-commerce, инфобизнес | По запросу | Кастомизируемые платежные страницы |
| Payture | Средний и крупный бизнес | По запросу | Высокая производительность и безопасность |
Примеры внедрения в различных отраслях
Теория: хорошо, но давайте посмотрим, как встроенные финансы влияют на удержание на конкретных примерах.
E-commerce и маркетплейсы
Это самая очевидная сфера применения.
- «Купи сейчас, плати потом» (BNPL). Сервисы вроде Яндекс Сплит позволяют клиенту разбить платеж на части без процентов. Это резко снижает барьер для крупных покупок и увеличивает средний чек. Клиент, который смог позволить себе больше, с большей вероятностью вернется в магазин.
- Встроенное страхование. Предложение застраховать дорогой смартфон или бытовую технику от повреждений прямо на странице товара. Это добавляет ценности покупке и увеличивает вашу комиссию.
- Разделение платежей и эскроу. Для маркетплейсов критически важна возможность автоматически разделять платеж от покупателя между несколькими продавцами и платформой (split payments), а также «замораживать» средства на счете до подтверждения доставки (эскроу). Это повышает доверие всех участников и автоматизирует расчеты.
B2B-сервисы и SaaS-платформы
В B2B-сегменте встроенные финансы решают проблему кассовых разрывов и оборотного капитала. Успех этой модели строится на взаимодействии четырех участников: спонсорского банка (предоставляет лицензию), BaaS-провайдера (технологии), ISV (поставщика ПО, который владеет отношениями с клиентом) и самого конечного клиента. Это как стол на четырех ножках: убери одну, и вся конструкция рухнет.
По данным Oliver Wyman, около 46% компаний в Европе уже используют встроенные финансы, а 79% считают их наличие важным критерием при выборе ПО.
- Пример: Платформа для управления поставками для ресторанов. Постоянному клиенту. Сети ресторанов; система автоматически предлагает отсрочку платежа на 30 дней для крупной партии продуктов. Это помогает ресторану избежать кассового разрыва, а платформе: получить крупный заказ и укрепить отношения с клиентом.
- Корпоративные карты. CRM-система, например Битрикс24, может предлагать выпуск виртуальных корпоративных карт для сотрудников под конкретные проекты. Это упрощает контроль расходов и делает сервис незаменимым для управления командой.
- Единое окно для бухгалтера. Бухгалтерский сервис, в котором можно вести отчетность и сразу проводить платежи, например, уплачивать налоги и сборы, избавляет клиента от необходимости переключаться в банковское приложение. Когда финансовые операции встроены в основной рабочий софт, его ценность резко возрастает, а издержки на смену платформы становятся слишком высокими. Это обеспечивает «липкость» и стабильное удержание клиента.
Растет и тренд на создание «единого окна», где предприниматель может управлять как счетами своего бизнеса, так и личными финансами, что стирает границы между B2B- и B2C-сервисами и максимально привязывает клиента к экосистеме.
По прогнозам, к 2025 году до 25% доходов банков от обслуживания малого и среднего бизнеса будет приходиться на встроенные финансовые инструменты, предоставляемые через партнеров. Вертикальные SaaS-платформы, в свою очередь, накапливая уникальные операционные данные, получают до 30% выручки от встроенных финансовых сервисов. По данным Adyen, внедрение таких сервисов может увеличить общую выручку SaaS-поставщика в 2-4 раза, что позволяет им снизить стоимость привлечения клиента (CAC) на 40–60% и увеличить его пожизненную ценность (LTV).
Другие перспективные ниши
Потенциал встроенных финансов не ограничивается IT и ритейлом. Новые модели появляются в самых разных отраслях
- Производство и логистика. Производитель сельхозтехники интегрирует в свой онлайн-каталог опцию оформления лизинга. Логистическая платформа предлагает оформить страховку для ценного груза одним кликом. В строительстве платформы по управлению проектами встраивают инструменты для финансирования и оплаты работы подрядчиков.
- Сфера услуг и НКО. Приложения для ремонта и благоустройства дома встраивают оплату мастерам и доступ к финансированию. Фандрайзинговые платформы для некоммерческих организаций интегрируют удобные инструменты для рекуррентных пожертвований и управления средствами.
Как выбрать модель внедрения: фреймворк для принятия решений
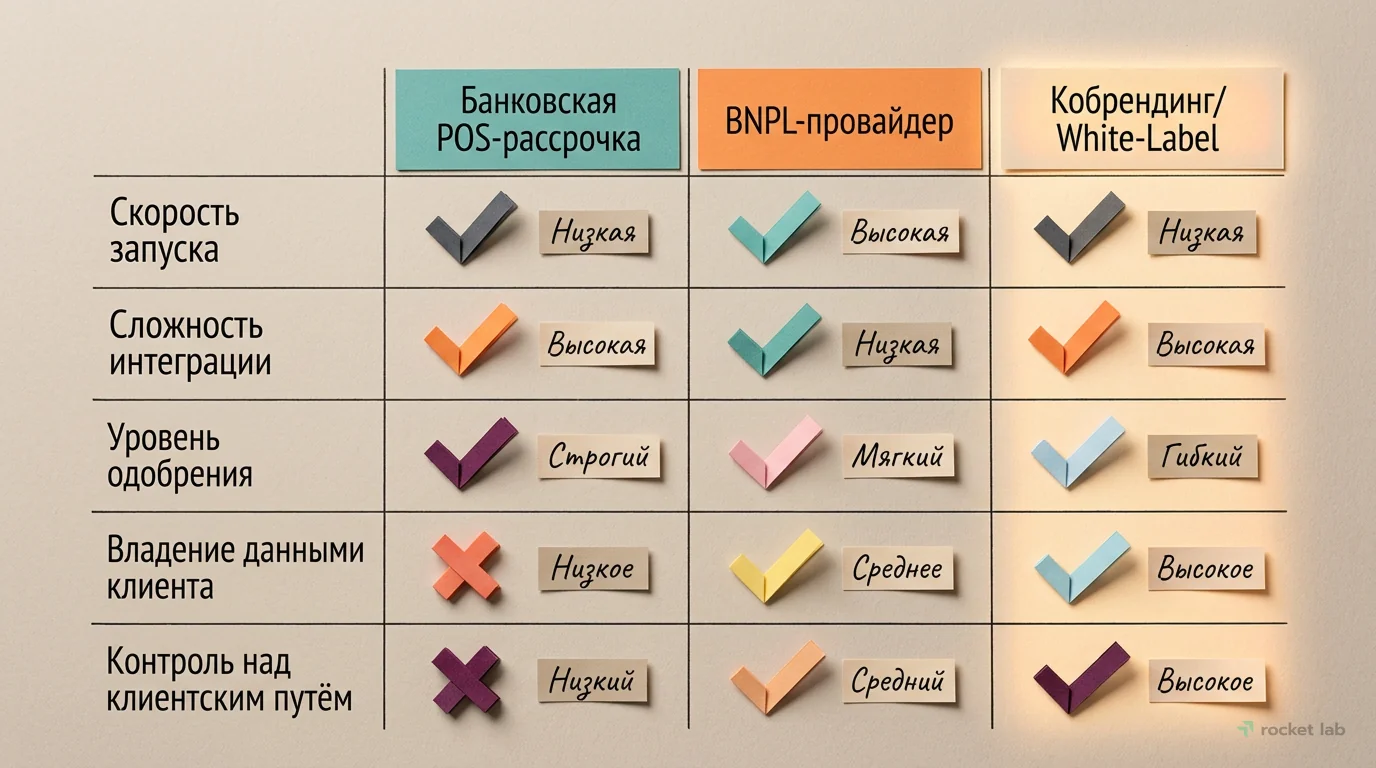
Выбор между банковской рассрочкой, BNPL и White-label решением зависит от приоритетов вашего бизнеса. Чтобы принять взвешенное решение, оцените потенциальных партнеров и модели по нескольким ключевым критериям.
Выбор модели внедрения встроенных финансов
Ключевые критерии выбора
- Скорость запуска и сложность интеграции. BNPL-сервисы обычно предлагают готовые SDK и API для быстрой интеграции. Прямое партнерство с банком или White-label может потребовать больше времени и ресурсов на разработку.
- Уровень одобрения заявок (Approval Rate). BNPL-провайдеры часто имеют более мягкий скоринг, что повышает конверсию на низких и средних чеках. Банки, в свою очередь, лучше работают с крупными суммами, но их скоринг строже.
- Клиентский путь (Customer Journey). Идеальный путь: несколько кликов без перехода на сторонние сайты и загрузки документов. Оцените, насколько удобный опыт предлагает партнер.
- Владение данными и коммуникациями. Кто будет владеть данными о клиенте? Сможете ли вы использовать их для CRM-маркетинга и повторных продаж, или LTV клиента «утечет» к финансовому провайдеру?
- Управление рисками. Кто несет кредитный и фрод-риск. Вы или партнер? Как прописаны процедуры обработки претензий и антифрод-механизмы?
- Операционная поддержка. Насколько хорошо у партнера отлажены процессы возвратов, частичных отмен, обмена товаров? Несогласованность в этих вопросах напрямую бьет по NPS.
Сравнение моделей: Банк vs BNPL vs White-Label
- Банковская POS-рассрочка. Выбирайте, если у вас высокий средний чек, и важна прозрачность процессов, юридическая чистота и предсказуемость. Минусы: более долгий цикл внедрения и сложный клиентский путь.
- BNPL-провайдер. Подойдет, если нужен быстрый запуск для роста конверсии, у вас частые покупки и омниканальная модель. Минусы: зависимость от провайдера, возможные ограничения по работе с клиентскими данными.
- Кобрендинг или White-Label с банком. Оптимально, если у вас сильный бренд, программа лояльности и вы готовы инвестировать в создание собственного финансового продукта для максимального контроля над клиентским опытом и LTV. Минусы: высокая сложность в запуске и управлении.
Управление оттоком: Dunning-стратегии и ретраи
При работе с подписками и регулярными платежами неизбежен технический отток (involuntary churn), когда оплата не проходит из-за недостатка средств, лимитов или истекшего срока действия карты. Чтобы не терять клиентов, внедряйте Dunning-менеджмент; систему «умных» повторных попыток списания (ретраев) и коммуникаций.
- Гибкое расписание ретраев. Не стоит пытаться списать деньги каждый час. Настройте логику: первая попытка в день списания, вторая: через 2-3 дня в другое время суток (когда вероятны поступления зарплаты), третья, еще через несколько дней.
- Коммуникация с клиентом. Автоматически отправляйте email, push-уведомления или сообщения в Telegram о неудачной оплате с удобной ссылкой на обновление платежных данных.
- Грейс-период. Не отключайте доступ к сервису сразу. Предоставьте «льготный» период на несколько дней, чтобы клиент успел решить проблему с оплатой.
- Простота отписки. По требованиям регуляторов и для поддержания лояльности, предоставьте клиенту простую и понятную возможность самостоятельно отменить подписку. Это снижает негатив и количество чарджбэков.
Эффективная dunning-стратегия может спасти до 10-15% клиентов, которые иначе бы отвалились по техническим причинам.
Ключевые технологии и риски внедрения
Внедрение встроенных финансов: и возможности, и ответственность. Важно понимать, какие технологии лежат в основе и с какими рисками можно столкнуться.
Пошаговый план интеграции
Процесс внедрения можно разбить на несколько логических этапов
- Анализ потребностей. Определите, какая финансовая услуга принесет максимальную пользу вашим клиентам и бизнесу. Это кредитование, рассрочка, страхование или цифровые платежи?
- Выбор партнера. Изучите BaaS-провайдеров из таблицы выше. Оцените их условия, техническую документацию и репутацию.
- Техническая интеграция. Ваша команда разработчиков (или подрядчик) с помощью API соединяет вашу платформу с платформой партнера. Этот этап включает обработку ключевых событий жизненного цикла:
customer.created(клиент создан),payment_method.attached(карта привязана),subscription.created(подписка оформлена),payment.succeeded/failed(платеж успешен/неуспешен). - Тестирование и запуск. Проведите тщательное тестирование всего процесса в «песочнице», прежде чем выкатывать решение на всех пользователей.
- Анализ и оптимизация. После запуска постоянно отслеживайте метрики: конверсию, средний чек, LTV, показатели удержания, а также специфические метрики вроде dunning recovery rate (доля восстановленных подписок). Собирайте обратную связь от клиентов.
Технологии будущего: AI-агенты, A2A-платежи и новые стандарты
Помимо существующих решений, важно следить за новыми трендами
- Агентская коммерция на базе ИИ. Аналитики прогнозируют, что в будущем значительную часть онлайн-покупок будут совершать не люди, а автономные AI-агенты. Эти системы также смогут управлять ликвидностью компании в реальном времени: резервировать налоги, переводить средства на сбережения, оставлять на операционные расходы. Искусственный интеллект усиливает сильные системы встроенных финансов, но не может исправить слабые данные или плохую интеграцию.
- Платежи «со счета на счет» (A2A). Технологии, основанные на открытых API, позволяют проводить прямые банковские переводы, минуя традиционные карточные сети. Это снижает комиссии для бизнеса и упрощает процесс для клиента.
- Стандарт ISO 20022. Этот стандарт обогащает платежные сообщения структурированными данными. Это позволяет автоматически сверять платежи со счетами, мгновенно обновлять статусы заказов и предоставлять банкам точную аналитику для скоринга и кредитных решений.
- Многоразовая цифровая идентичность. Вместо повторного прохождения KYC («Знай своего клиента») в каждом новом сервисе, пользователь сможет один раз пройти верификацию и получить криптографически заверенный «цифровой паспорт» (например, через европейский кошелек
EUDI) для доступа к финансовым услугам по всему миру. - Интеграция в умные города. Встроенные финансы становятся частью городской инфраструктуры, обеспечивая удобные платежи за транспорт, коммунальные услуги и другие городские сервисы.
Государственные инициативы: цифровой рубль (CBDC)
Появление цифровых валют центральных банков (CBDC). Еще один фактор, который изменит финансовый рынок. Ожидается, что с 1 сентября 2026 года для многих компаний в России станет обязательным прием платежей в цифровых рублях. Эта форма денег, хранящаяся на платформе ЦБ, открывает новые возможности для программируемых расчетов и автоматизации B2B-операций, что также можно будет интегрировать в бизнес-процессы через API.
Какие риски нужно учесть
- Регуляторные требования. Финансовая деятельность строго регулируется. Убедитесь, что ваш партнер имеет все необходимые лицензии. Особое внимание регуляторы уделяют распределению ответственности между банком и платформой-партнером, так как конфликт интересов (например, погоня платформы за объемом в ущерб качеству кредитного портфеля) может привести к росту рисков. В России, например, Банк России готовит законопроект для регулирования IT-аутсорсинга в финансовой сфере, чтобы повысить прозрачность и управляемость рисков.
- Безопасность данных. Вы будете работать с чувствительными персональными и платежными данными. Используйте современные методы защиты, такие как сетевые токены (network tokens), которые заменяют реальные данные карты на уникальный цифровой идентификатор для каждой транзакции. Инвестируйте в системы верификации личности (IDV) с пассивной биометрией для защиты от дипфейков.
- Зависимость от партнера. Ваш сервис становится зависимым от стабильности и качества работы BaaS-провайдера. Проблемы на его стороне напрямую отразятся на вашем клиентском опыте.
- Будущие угрозы. По мере развития квантовых компьютеров возникает риск взлома существующих криптографических стандартов. Уже сегодня стоит закладывать в стратегию переход на пост-квантовую криптографию для защиты транзакционных систем в долгосрочной перспективе.
Что запомнить
- Определите болевую точку клиента. Не внедряйте финансы ради финансов. Найдите, где у клиента возникает самая большая сложность (оплата, нехватка средств, страх), и решите ее.
- Начните с простого. Самый легкий путь для старта; интеграция BNPL-сервиса или современного платежного шлюза. Это уже даст ощутимый результат.
- Тщательно выбирайте партнера. Ваш финансовый партнер становится частью вашего продукта. Его надежность, сервис и репутация: ваша надежность, сервис и репутация.
- Думайте об экосистеме. Встроенные финансы: способ замкнуть клиента внутри вашей экосистемы, сделав ее максимально полезной и удобной.
Частые вопросы (FAQ)
Что такое встроенные финансы простыми словами?
Это когда вы можете получить финансовую услугу (например, рассрочку или страховку) прямо внутри нефинансового приложения или сайта, например, в интернет-магазине или на платформе для бронирования услуг.
В чём разница между встроенными финансами и традиционным банкингом?
В традиционной модели клиент идет в банк за услугой. При встроенных финансах финансовая услуга «приходит» к клиенту в тот момент и в том месте, где она ему нужна, становясь невидимой частью основного продукта.
Какие преимущества встроенные финансы дают моему бизнесу?
Основные преимущества: рост удержания и лояльности клиентов за счет повышения удобства, увеличение среднего чека и конверсии, а также появление новых источников дохода от комиссий за финансовые операции.
Какие компании уже используют встроенные финансы в России?
Крупные игроки, такие как Ozon, Яндекс, Авито, активно развивают свои финансовые сервисы (рассрочки, кредитование для продавцов). Также эту модель используют многие SaaS-платформы и B2B-маркетплейсы для своих клиентов.
Какие риски связаны с внедрением встроенных финансовых услуг?
Ключевые риски: соблюдение сложного финансового законодательства, обеспечение безопасности клиентских данных и зависимость от стабильности работы технологического партнера (BaaS-провайдера).